フードデリバリー業界で、また一つ興味深い現象が起きている。
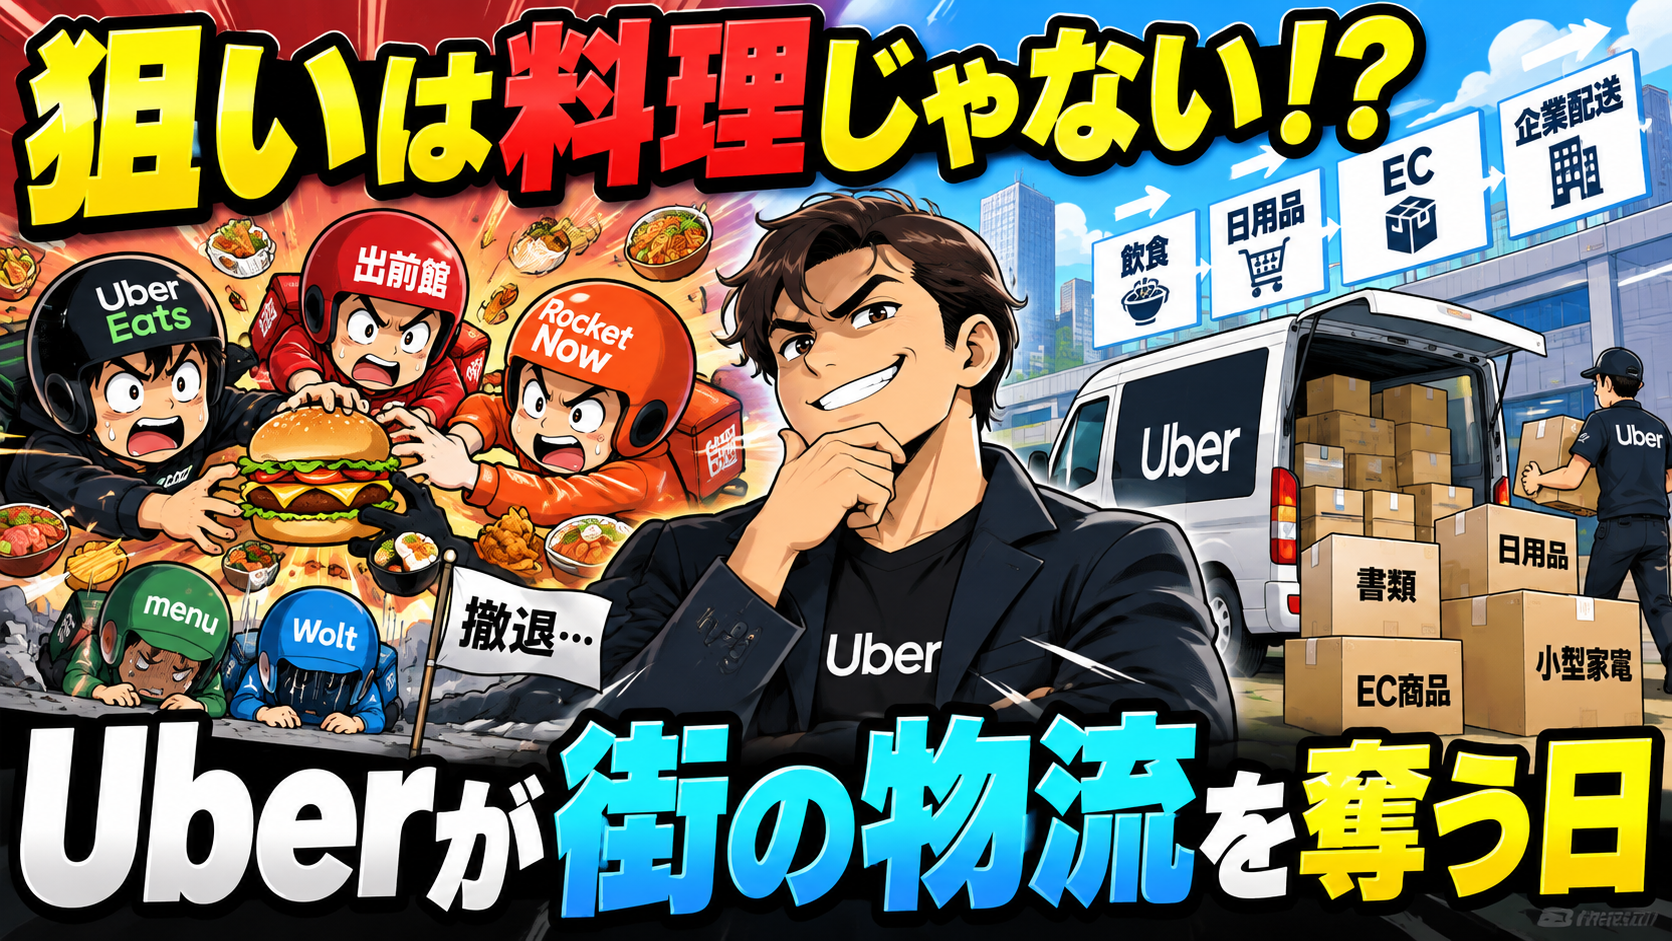
Rocket Nowが急成長しているのに、Uber Eatsと出前館の利用者数が大きく減っていないというのだ。
一方で、menuとWoltは日本市場から姿を消した。
これを見て「結局、フードデリバリーは儲からないのか」と考える人もいるだろう。
しかし、私は少し違う見方をしている。
もしかすると、私たちはフードデリバリー企業同士の競争ばかり見て、本当に始まろうとしている物流の競争を見落としているのではないか。
Rocket Nowが客を増やしてもUberは減らない。不思議な市場
2026年10月21日、データマーケティングメディア「マナミナ」がフードデリバリー市場の分析記事を公開した。
その内容によると、Rocket Nowのユーザー数は2026年5月に約470万人へ到達。一時はUber Eatsに並ぶ規模になった。
ところが7月にはピークから約3割減少している。
その一方、Uber Eatsは約380万〜480万人、出前館は約290万〜340万人の範囲で推移していた。
つまり、新しい競争相手が登場したからといって、既存大手の利用者数が単純に奪われたわけではない。
これは何を意味するのか。
考えられるのは、消費者が複数のアプリを使い分けているということだ。
今日はRocket Now、明日はUber Eats、クーポンがあれば出前館。消費者は企業への忠誠心ではなく、その日の価格や利便性で選ぶ。
もちろん、アプリ利用者数だけでは注文数や売上までは分からない。
だが、ここには一つの重要な示唆がある。
フードデリバリーは、利用者を奪い合うだけの市場ではなく、複数サービスを使い分ける市場になっている可能性がある。
無料配送戦争の裏側で、誰が利益を得るのか
送料無料、サービス料無料、クーポン配布。
消費者にとってはありがたい話だ。
しかし、配送には必ずコストが発生する。
仮に1件の配送で700円のコストがかかり、利用者から300円しか回収できなければ、残り400円を別の収益で埋めなければならない。
これは説明用の仮定であり、特定企業の実際の原価ではない。
企業は加盟店手数料、広告収入、会員サービスなども含めて収益を確保しようとする。
問題は、割引で集めた利用者が、割引終了後も注文してくれるのかということだ。
そして、もう一つ重要な点がある。
価格競争が激しくなるほど、料理を運ぶだけでは成長に限界が生まれる可能性がある。
menuとWoltが消えても、配達需要そのものは消えない
menuとWoltのサービス終了は、フードデリバリー市場の厳しさを象徴している。
だが、サービスが終了したからといって、それまで利用していた人が突然、自宅で料理を注文しなくなるとは限らない。
注文先を別のサービスへ変えることもできる。
もちろん、割引がなくなれば注文そのものを減らす人もいるだろう。
重要なのは、企業の撤退と市場全体の消滅を混同しないことだ。
むしろ残った企業にとっては、競争相手が減ることで収益改善の機会が生まれる可能性もある。
ただし、それが本当に利益につながるかどうかは別の話だ。
Uberは、いつまで料理だけを運ぶ会社なのか
ここからが本題である。
2026年7月1日、Uber Japanは即時宅配サービス「Courier(クーリエ)」を全国47都道府県へ拡大した。
しかも、それまでの自転車やバイクに加え、軽バンによる配送も導入した。
公式発表によると、軽バンでは1注文当たり合計最大135kgの荷物を扱い、発送地点から半径25km以内の配送に対応する。
これは、もはやハンバーガーや牛丼を運ぶだけのサービスではない。
書類、日用品、衣類、小型家電、店舗間の商品移動。
Uberが運ぼうとしているのは、街の中で発生するさまざまな荷物なのだ。
そして、ここにUberの大きな可能性がある。
本当に価値があるのは、配達員の人数ではなく「街にいること」
一般的な宅配便は、荷物を集め、仕分けし、配送ルートを組み立てる。
一方、Uberの即時配送は、近くにいる配達パートナーと依頼を結び付け、集荷先から届け先へ直接運ぶ。
この違いは大きい。
すでに街の中に配送できる人がいるなら、新しい荷物の依頼が発生した際に、そのネットワークを活用できるからだ。
もちろん、配達員がいるだけで配送が成立するわけではない。需要と供給が一致し、採算が取れることが前提になる。
それでも、料理配送のために構築したネットワークを別の用途にも活用できるという点は、Uberにとって大きな強みになり得る。
フードデリバリーの競争で作り上げた配送網が、次の物流事業の基盤になる。
これこそ、私が注目している部分だ。
ヤマトや佐川と戦うのか。それとも別の物流市場を作るのか
では、Uberは将来、ヤマト運輸や佐川急便と真正面から競争するのだろうか。
私は、最初から全国の宅配便を置き換えるとは考えていない。
宅配大手には、全国の集配拠点、仕分け設備、企業との契約、長年の運行ノウハウがある。
一方、Uberが強みを発揮できそうなのは、荷物を今すぐ届けたいという需要だ。
例えば、店にある商品を数十分から数時間で届ける。店舗間で不足した在庫を移動する。急ぎの書類を直接届ける。
従来の宅配便が得意とする大量・計画配送とは異なる市場である。
ここで競争が起きれば、地域の軽貨物事業者やバイク便事業者にも影響が及ぶ可能性がある。
Uberが狙っているのは宅配便の完全な代替ではなく、既存の物流では対応しにくい即時配送需要なのかもしれない。
さらにその先には、ネット通販の配送がある
もう一段、視野を広げてみよう。
ネット通販で注文した商品は、通常、倉庫や店舗から発送される。
しかし、もし近くの実店舗に在庫があり、そこから直接配送できるならどうだろう。
注文者は翌日まで待たずに商品を受け取れるかもしれない。
店舗側も、店頭販売だけでなく地域のネット注文を獲得できる。
Uber Directのような法人向け配送サービスは、こうした仕組みと親和性がある。
ただし、即時配送には通常配送より高いコストがかかる場合もあり、すべての商品に適しているわけではない。
高い即時性に価値を感じる顧客が、相応の料金を払う市場から広がっていくのではないか。
本当の競争相手は、まだ見えていない
Rocket NowがUber Eatsの利用者を奪ったのか。
出前館は生き残れるのか。
こうした話題は確かに興味深い。
だが、もしUberが飲食配送で築いたネットワークを、地域物流全体へ展開できたとしたらどうなるだろう。
料理の注文数だけを比較していても、Uberの事業全体の価値を測れなくなる。
逆に、Rocket Nowや出前館が今後どのような配送領域へ進むのかも重要になる。
ただし、現時点でUber Courierの全国配送件数や収益性が十分に公開されているわけではない。物流事業として成功するかどうかは、これから検証が必要だ。
結論:フードデリバリー戦争は、物流戦争の前哨戦なのかもしれない
Rocket Nowの急成長、Uber Eatsと出前館の利用者維持、menuとWoltの撤退。
一見すると、フードデリバリー業界の勢力図が変わっただけに見える。
しかし、その裏側では、配送ネットワークそのものの使い道が変わり始めている。
料理を届けるために集まった配達パートナーが、日用品を運び、荷物を運び、地域の店舗や企業を支える。
そうなれば、競争の舞台は飲食店の注文画面から街全体へ広がっていく。
これからの勝者を決めるのは、誰が一番多くの料理を運ぶかではなく、誰が街の配送需要を最も効率よく引き受けられるか、なのかもしれない。
フードデリバリー戦争は、まだ終わっていない。
むしろ、私たちが見ていたのは、その序章だった可能性がある。
コメント