「フードデリバリーは便利だけれど高い」。
長い間、このイメージが利用者にとって最大級の壁でした。
店では700円の料理が、デリバリーアプリを見ると900円。そこへ配達料やサービス料まで加わる。便利なのは分かっていても、「そこまで払うなら店へ行く」と考える人がいて当然です。
ところが2025年から2026年にかけて、その常識が急速に変わり始めました。
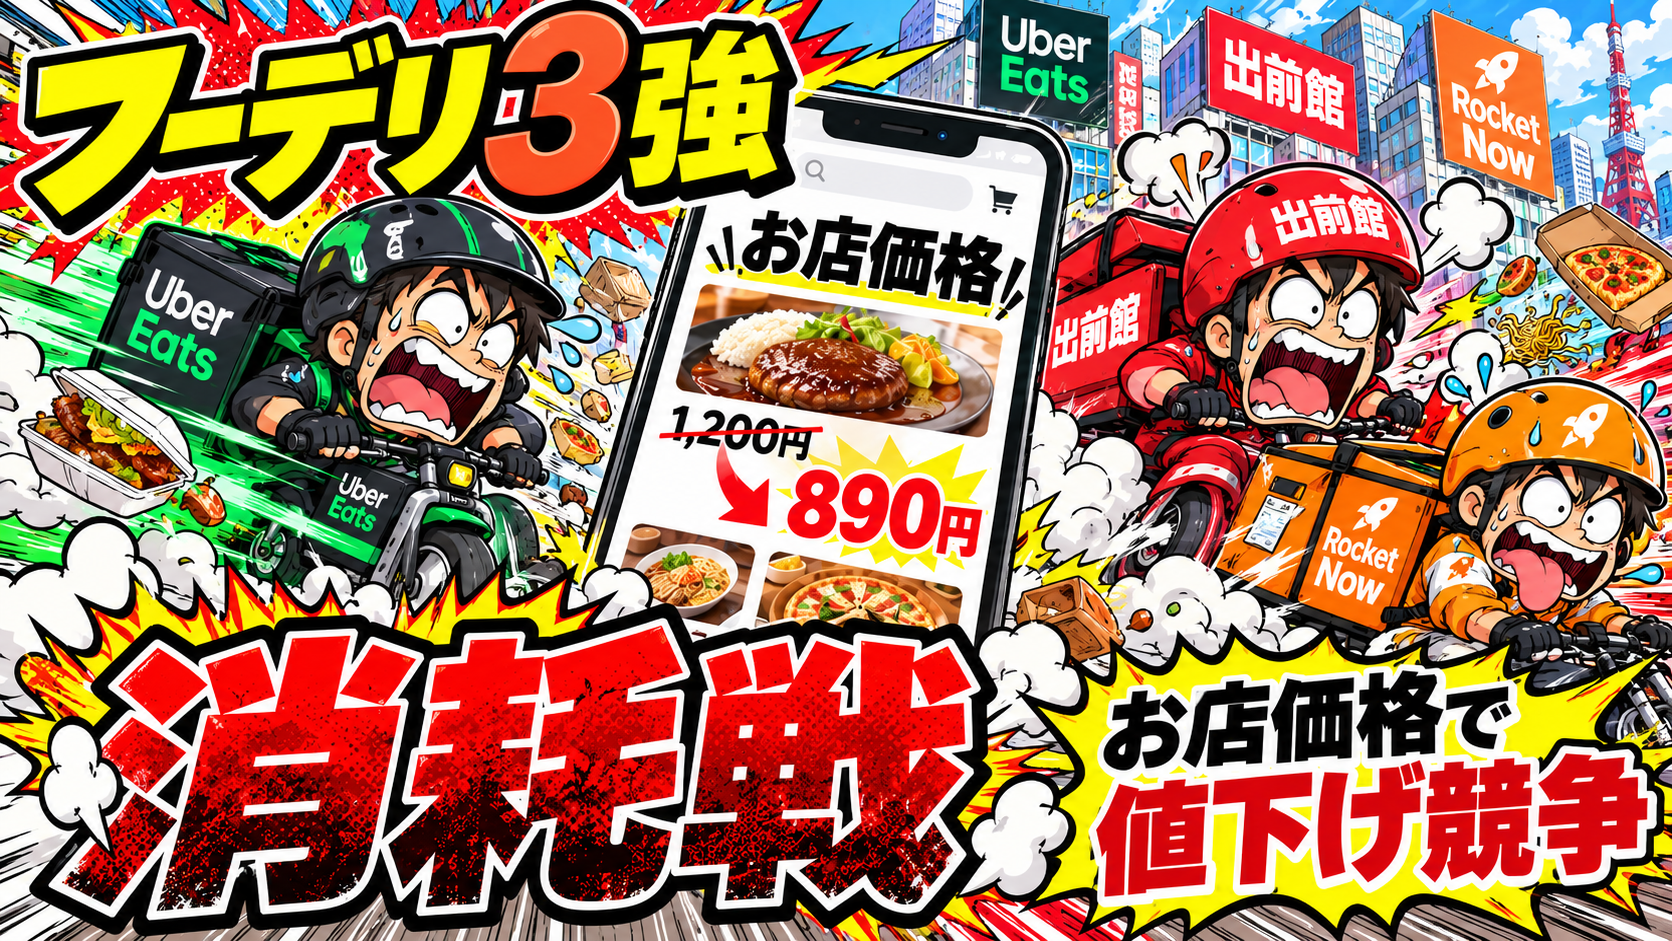
Rocket Now、出前館、Uber Eatsが相次いで「お店と同じ価格」を前面に押し出し始めたからです。
2026年10月6日、西日本新聞も「お店価格」の急拡大を報じました。
一見すると、利用者にとって非常にありがたい値下げ競争です。
しかし配達の現場から見ると、話はそれほど単純ではありません。
誰かが安く注文できるということは、その安さの原資を誰かが負担しているからです。
そして現在のフードデリバリー業界では、その負担を抱えながら各社が注文数を取り合う「消耗戦」が始まっています。
Rocket Nowが持ち込んだ「送料・サービス料0円」
大きな変化を起こした一社がRocket Nowです。
Rocket Nowは2025年1月14日に日本でサービスを開始しました。
最初から強烈だったのが、「送料0円・サービス料0円」という料金体系です。
その後2025年9月には、対象店舗の商品を店頭と同価格で注文できる「ゼロ配MAX」の展開も始まりました。
つまり、従来のフードデリバリーに付きまとっていた、
- 商品価格が店より高い
- 送料がかかる
- サービス料がかかる
という割高感を一気に崩しにきたわけです。
その攻勢はかなり強烈です。
Rocket Nowは2026年9月3日時点で累計800万ダウンロードを発表。サービスエリアも46都道府県・420都市まで拡大しました。
現在、公式サイトでは1万店舗以上がお店と同価格と案内されています。
わずか1年半ほどで、無視できない規模まで一気に拡大したことになります。
出前館も「お店価格」を全国へ拡大
Rocket Nowだけが安くなれば、既存サービスは当然影響を受けます。
出前館も2025年から「お店価格で出前館」を段階的に開始しました。
2026年2月には1都3県を中心に6,000店舗以上へ拡大。
そして3月1日には1万店舗以上で全国47都道府県へ展開しました。
さらに4月には1万5,000店舗を突破。
出前館によると、参加店舗の注文数は施策参加前と比べて平均2.9倍に増えています。
6月には対象店舗が2万1,000店舗を突破し、西日本新聞の2026年10月6日の報道では約2万3,000店舗超まで増えたとされています。
数字だけ見ても、「店頭と同じ価格」にすると注文が増える効果はかなり大きいことが分かります。
同紙が紹介した福岡市の「元祖トマトラーメン三味」博多駅東店でも、3~8月の注文数が前年同期比2.1倍、売上が1.7倍になったとされています。
つまり、1注文あたりの利益を多少削ったとしても、注文量そのものを増やして売上を伸ばす戦略です。
Uber Eatsも約1万8,000店舗で「お店と同じ価格」
そして最大手Uber Eatsも動きました。
2026年3月20日から全国約1万8,000店舗で「お店と同じ価格」を開始しています。
Uber自身も、価格の手頃さがフードデリバリー普及の大きな障壁になっていることを認めています。
Uberが目指しているのも、特別な日に使うサービスから「毎日の生活インフラ」への転換です。
ここで重要なのは、Uber Eatsまでこの競争に参加したことです。
Rocket Nowだけの特殊な価格戦略ではなく、出前館、Uber Eatsまで同じ方向へ動いた。
業界全体が「割高なデリバリー」から「日常的に使える価格」へ舵を切ったと見た方がいいでしょう。
ただし「お店価格=全部無料」ではありません
ここは誤解しない方がいいところです。
「お店と同じ価格」と書いてあっても、必ずしも最終的な支払額が店頭購入と同じになるわけではありません。
Uber Eatsでは、対象商品の価格が店舗と同じでも、条件によって配達手数料やサービス料などが別途発生します。
出前館も基本的には、
商品代金+送料+サービス料
という仕組みです。
送料無料キャンペーンなどが組み合わされる場合はありますが、恒久的にすべて無料という意味ではありません。
一方、Rocket Nowは現在も送料・サービス料0円を大きく掲げています。
つまり、同じ「お店価格」でも各社の料金設計は同じではありません。
なぜ各社はそこまで安くするのか
最大の理由は単純です。
フードデリバリー最大の弱点だった「高い」を潰さなければ、利用頻度が上がらないからです。
年に数回しか使わない人を、月に数回利用する人へ。
月に数回利用する人を、週に数回利用する人へ。
これができれば市場は大きく変わります。
しかも注文密度が上がれば、配送効率も改善できます。
例えば、あるエリアで1時間に注文が2件しかなければ、配達員は長時間待機します。
しかし同じ地域で10件、20件と注文が発生すれば、近距離配送を連続させたり、複数注文を効率よく組み合わせたりしやすくなります。
つまり、
価格を下げる → 注文が増える → 配送密度が上がる → 1件あたりの配送効率を上げる
というモデルを作れる可能性があります。
もちろん各社が詳細な原価構造を公開しているわけではありません。
しかし、単に1件ごとの利益だけを見るのではなく、注文量と配送効率を同時に上げなければ成立しにくい競争であることは間違いありません。
市場は縮小しているわけではない
ここも重要です。
フードデリバリー業界について、「コロナが終わったからもう衰退産業だ」と見るのは少し違います。
サカーナ・ジャパンによると、2025年の国内デリバリー市場規模は約8,240億円。
前年比2.0%増。
2019年と比較すると97%増で、ほぼ2倍の市場規模です。
つまり市場そのものが消えているわけではありません。
むしろ問題は、
8,000億円を超える市場を、どの会社が取るのか。
こちらです。
その一方でWoltは撤退、menuも終了した
競争が激しくなる一方で、プレイヤーは減っています。
Woltは2026年2月、日本市場からの撤退を発表し、3月4日にサービスを終了しました。
Woltは撤退理由について、持続的な規模拡大と長期的な優位性を実現できる地域へ投資を集中するためと説明しています。
そして2026年9月30日には、日本発のフードデリバリーサービス「menu」もサービスを終了しました。
もちろん、Woltやmenuの終了を今回の「お店価格競争」だけが原因だったと断定することはできません。
企業ごとに事業戦略や資本配分、利用者数、加盟店数など複数の事情があるからです。
ただし、巨大な市場が残っているにもかかわらずプレイヤーが減り、一方で残った企業が価格競争をさらに強めている事実は重いでしょう。
現在の日本市場は、事実上、
- Uber Eats
- 出前館
- Rocket Now
の存在感が非常に大きくなっています。
市場がなくなって企業が撤退するのではなく、市場を取るための競争についていけない企業が脱落していく。
そんな段階へ入りつつあるように見えます。
利用者には朗報。しかし「安さの原資」は必要です
利用者からすれば、競争は歓迎でしょう。
同じ料理なら安い方がいい。
送料も安い方がいい。
クーポンも多い方がいい。
企業が競争してくれるほど利用者は得をします。
しかし事業者側から見れば、永久に赤字覚悟の割引を続けることはできません。
最終的には、
- 加盟店から受け取る手数料
- アプリ内広告
- サブスクリプション
- 配送効率化
- 注文単価の上昇
- リピーター増加
- 配達コスト
などを組み合わせて採算を合わせる必要があります。
だから私は、「安くなった。よかった」で終わるニュースではないと思っています。
配達員にとっては注文増=必ずしも報酬増ではない
では、配達員にはどう影響するのでしょうか。
短期的には注文が増えること自体はプラスです。
注文が増えれば鳴りやすくなり、待機時間が減ります。
近距離案件を連続して取れる地域なら、1時間あたりの配達件数も増やせます。
一方で、ここには別の問題があります。
注文数が増えたからといって、1件あたりの配達報酬まで上がるとは限りません。
むしろプラットフォーム側からすれば、注文密度が高くなるほど配送を効率化できるため、1件あたりの配送原価を抑えられる余地が生まれます。
今後見るべきなのは注文数だけではありません。
- 1件あたり報酬
- 1時間あたり配達件数
- 走行距離
- 待機時間
- ダブル・トリプル案件の増減
- クエストや件数ボーナス
これらを全部含めて「実際の時給がどうなるか」を見る必要があります。
価格の次に競争になるのは「配達品質」ではないか
西日本新聞の記事でも、今後の課題として「配達員の質とサービスの充実」が挙げられていました。
これはかなり重要だと思います。
商品価格が同じ。
送料も安い。
注文できる店も似ている。
そこまで条件が近づけば、利用者が次に比較するのは「ちゃんと届くか」です。
料理が傾いていないか。
保温バッグを使っているか。
何件もの注文を抱えて料理を長時間連れ回していないか。
誤配しないか。
清潔感があるか。
時間通り届くか。
価格差がなくなるほど、こうした当たり前の部分がサービスの差になります。
安売り競争の次に来るのは、私は「配達品質競争」だと思っています。
まとめ――フードデリバリーは終わるのではなく、選別が始まった
2025年から2026年にかけて、フードデリバリーの料金構造は大きく変わりました。
Rocket Nowが送料・サービス料0円を武器に急拡大。
出前館は「お店価格」を全国展開し、対象店の注文数は平均2.9倍。
Uber Eatsも約1万8,000店舗で店頭と同じ商品価格を導入しました。
その一方で、Woltは日本撤退、menuもサービスを終了しました。
それでも国内デリバリー市場は約8,240億円あります。
フードデリバリー市場がなくなるのではありません。
この巨大市場を誰が取るのかを巡る選別が始まった、と考えた方が現状には近いでしょう。
そして現在、その中心にいるのがUber Eats、出前館、Rocket Nowです。
利用者にとっては安くなる。
加盟店にとっては注文数を増やせる。
配達員にとっては仕事量が増える可能性がある。
一見すると三方よしです。
しかし、その仕組みが持続するためには、最終的にどこかで利益を確保しなければなりません。
その原資を誰が負担するのか。
これからのフードデリバリーを見るうえで、私はそこを一番注視しています。
編集後記
私はUber Eats、出前館、Rocket Nowの配達現場を実際に見ていますが、利用者側の価格競争と、配達員側の報酬は分けて見た方がいいと思っています。
注文が増えること自体は歓迎です。
配達員にとって一番困るのは、単価以前に注文そのものが鳴らないことだからです。
ただし、「注文が増えた=配達員も儲かる」とは限りません。
最終的には、売上ではなく1時間に何円残るのかです。
各社の価格競争が激しくなるほど、今後は配達報酬やクエスト、ダブル・トリプルの組み方まで含めて見ていく必要があります。
そして利用者が価格でサービスを選ばなくなった時、次に問われるのは配達品質でしょう。
そこまで行って初めて、フードデリバリーは本当に「日常のインフラ」になるのだと思います。
コメント