「国民健康保険が高い。もっと安くする方法はないのか」
個人事業主やフリーランスなら、一度くらい考えたことがあるかもしれません。
そこにつけ込むように広がっていたのが、いわゆる「社会保険料削減ビジネス」「国保逃れ」と呼ばれる仕組みです。
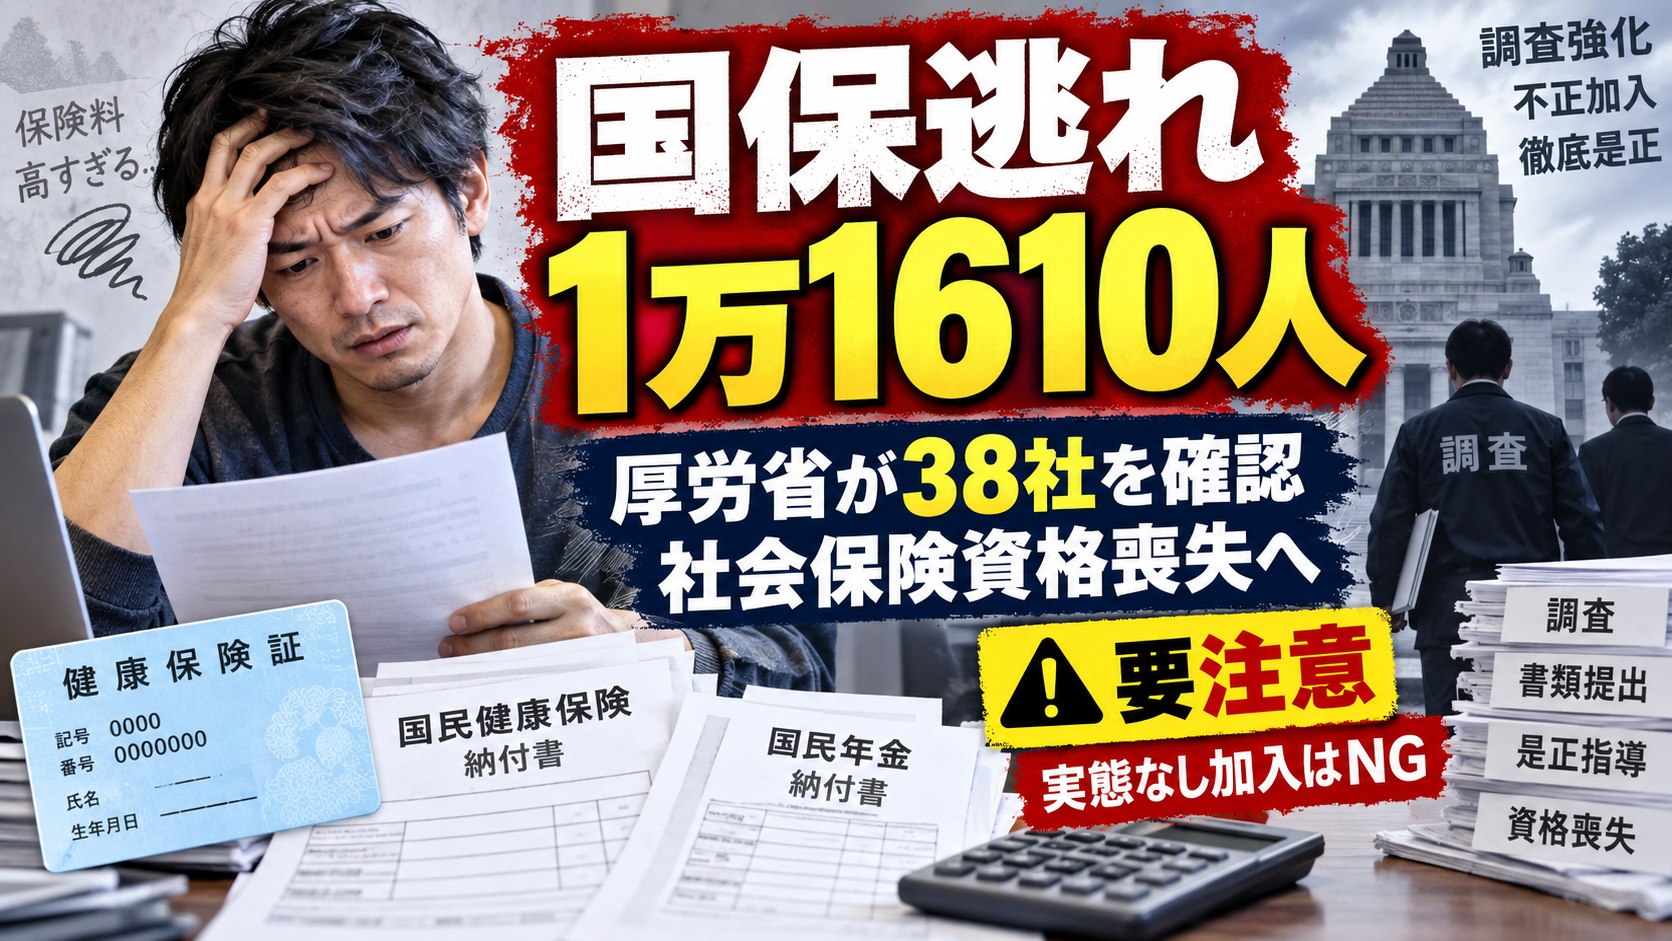
ところが2026年9月14日、厚生労働省が公表した全国調査の結果によって、その結末がかなり具体的な数字として見えてきました。
調査対象45社のうち38社が、指導を受けて対象者全員の社会保険資格喪失届を提出。
そして、社会保険の被保険者資格を失った人数は、実に1万1,610人に上りました。
残る事業所についても調査が続いています。
厚労省調査で「38社・1万1610人」が資格喪失
厚生労働省が2026年9月14日に社会保障審議会へ提出した資料によると、8月31日時点の調査状況は次の通りです。
| 項目 | 結果 |
|---|---|
| 調査を実施した事業所 | 45社 |
| 指導により対象者全員の資格喪失届を提出した事業所 | 38社 |
| 社会保険資格を喪失した人数 | 11,610人 |
| その他 | 調査継続中 |
単なる「制度上グレーなのではないか」という議論ではありません。
実際に1万人以上が社会保険の資格を失うところまで行政対応が進んでいます。
そもそも「国保逃れ」とは何だったのか
問題となった仕組みは、おおむね次のようなものです。
- 個人事業主やフリーランスを法人の役員などにする
- 低額の役員報酬を設定する
- その低い報酬を基準として健康保険・厚生年金へ加入する
- 利用者から法人側へ「会費」などを支払わせる
個人事業主が通常加入する国民健康保険は、所得などによって保険料が大きく変わります。
一方、会社員などが加入する健康保険・厚生年金は、原則として標準報酬月額などを基準に保険料が決まります。
そこで、形式上は法人の役員になり、低額の役員報酬を設定することで、社会保険料を大幅に圧縮できるという触れ込みのサービスが出てきました。
しかし問題は、その人が本当に法人の役員として仕事をしていたのかという点です。
「役員という名前」だけでは社会保険には入れない
厚生労働省は2026年3月18日、個人事業主などを法人役員にして社会保険へ加入させるケースについて、判断基準を明確化しました。
重要なのは肩書ではありません。
実際に、
- 法人の経営に継続的に参画しているのか
- 職員や他の役員への指揮・監督を行っているのか
- 担当業務について決裁権があるのか
- 役員会などで実際の経営業務を行っているのか
- 報酬が本当にその業務の対価として支払われているのか
といった実態を見ることになります。
逆に、アンケートへ答えるだけ、勉強会に参加するだけ、活動報告をするだけ、会社を紹介するだけ、といった程度では、原則として「法人経営への経常的な労務提供」とは認められないとしています。
「月数万円の報酬をもらって、それ以上の会費を払う」構造も問題視
特に分かりやすいのが金銭の流れです。
例えば法人から毎月数万円の役員報酬を受け取っている一方で、その法人や関連法人に対して、それ以上の金額を「会費」などとして支払っているケースです。
厚労省は、役員報酬を上回る会費などを支払っている場合、実質的には業務の対価に見合う報酬を受け取っているとは言えないとして、原則として社会保険の適用を認めない考え方を示しました。
要するに、
「安い役員報酬を設定して社保に入り、別名目で業者へ金を戻す」
という構造そのものが厳しく見られるようになったわけです。
利用者も「サービスをやめれば終わり」ではない
ここが今回、個人事業主やフリーランスにとって最も重要な部分でしょう。
「業者が怒られるだけなら、自分は退会すれば終わり」と考えるのは危険です。
社会保険の加入そのものが過去に遡って認められないと判断された場合、本来加入しているはずだった国民健康保険や国民年金へ遡って加入する必要が生じる可能性があります。
2026年4月の衆議院厚生労働委員会で厚生労働省は、この問題について具体的に説明しています。
- 国民健康保険料:最大2年間遡る場合がある
- 国民年金保険料:最大2年間遡る場合がある
- 国民健康保険税の場合:最大3年間遡る場合がある
つまり、数年間「保険料が安くなった」と思っていた人に、後から本来の保険料負担が発生する可能性があります。
一番怖いのは「二重に払った感覚」になること
利用者からすれば、かなり厳しい話です。
すでに社会保険料を支払っている。
さらにサービス提供会社にも会費を支払っている。
そのうえで社会保険資格を遡って失い、国保や国民年金の負担が追加で発生する可能性があります。
つまり、
「保険料を安くするために金を払った結果、後から本来の保険料まで請求される」
という事態になりかねません。
これでは節約どころではありません。
「合法です」と言われたことと、行政が認めることは別
こうしたサービスで注意しなければならないのが、「合法」「専門家監修」「法律上問題ありません」といった宣伝文句です。
社会保険の加入資格は、サービス会社が決めるものではありません。
契約書に「役員」と書いてあるだけでも足りません。
最終的には実際の業務内容や使用関係などの実態によって判断されます。
今回38社・1万1,610人が資格喪失に至ったという数字は、そのことを非常に分かりやすく示しています。
9月14日には新しい手法にも追加対応
さらに問題は終わっていません。
厚労省は調査の過程で、これまで想定していなかった手法も確認したとしています。
例えば、
- 勤務時間が極端に短い従業員が多数存在する
- 個人事業主として行っている仕事と、法人従業員として行う仕事がほぼ同じ
といったケースです。
厚労省は2026年9月14日、こうしたケースについても、使用関係の実態がなければ社会保険の適用を認めないという追加通知を出しました。
つまり行政側も、業者側が別の形へスキームを変更することを想定して対応範囲を広げています。
普通に会社を作ることまで違法になったわけではない
ここは混同してはいけません。
個人事業主が法人を設立したり、実際に別法人の役員として仕事をしたりすること自体が問題なのではありません。
実際に法人を経営し、仕事を行い、その労務の対価として報酬を受けているのであれば、通常の社会保険制度の話になります。
今回問題になっているのは、保険料を安くすることを主目的として、実際には仕事をしていない法人の役員や従業員という形だけを作るケースです。
「法人化=国保逃れ」ではありません。
この区別は重要です。
なぜ1万人以上も利用したのか
一方で、1万1,610人もの資格喪失者が出たという数字から、別の問題も見えてきます。
個人事業主にとって国民健康保険や国民年金の負担が重いと感じられているからこそ、これだけ大きな需要が生まれたということです。
所得が増えれば国保負担も増えます。
会社員の健康保険のように会社が半分負担してくれる仕組みもありません。
「何とか安くできないか」と考える個人事業主が多いこと自体は不思議ではありません。
しかし、そこで実態のない社会保険加入へ走ると、節約したはずの金額以上のリスクを背負う可能性があります。
個人事業主が考えるべきなのは「抜け道」ではなく正規の負担軽減
国保や年金が重い場合でも、取れる方法がすべて怪しいスキームというわけではありません。
所得や世帯状況によっては国民健康保険料の軽減・減免制度が利用できる場合があります。
国民年金にも免除・納付猶予制度があります。
また、事業そのものについても必要経費や青色申告など、制度上認められた方法で所得を適正に計算することが重要です。
法人化を検討するなら、「社会保険料が安くなるらしい」だけではなく、法人税、社会保険料、会計費用、設立・維持費まで含めて計算する必要があります。
年間数万円を節約するために、後から数十万円、場合によってはそれ以上の負担を背負う仕組みなら、節約とは呼べません。
まとめ:「国保を安くできます」の広告だけで判断してはいけない
今回の数字はかなり重いものです。
- 厚労省が45社を調査
- 38社が対象者全員の資格喪失届を提出
- 1万1,610人が社会保険資格を喪失
- その他の事業所は現在も調査中
- 新たな社会保険料削減手法についても規制・調査を拡大
もはや「グレーな節約方法」程度の話ではありません。
厚労省は明確に、使用関係や業務実態のない社会保険加入を認めない方向で調査と資格是正を進めています。
そして利用者側も無関係ではありません。
資格を遡って失えば、本来加入すべきだった国保や国民年金について、遡って負担が発生する可能性があります。
国保が高い。
だから安くしたい。
その気持ちと、実際に選ぶ手段が合法・適正かどうかは別問題です。
「国保を安くできます」という言葉だけで契約する前に、その仕組みが「本当に働いて社会保険へ加入するもの」なのか、それとも「加入資格だけを作るもの」なのかを確認する必要があります。
今回の1万1,610人という数字は、その違いを無視した場合の代償を示す事例になったと言えるでしょう。
参考:
厚生労働省「いわゆる社会保険料削減ビジネスを行っていると疑われる事業所に対する事業所調査の状況について」
厚生労働省「法人の役員である個人事業主等に係る被保険者資格の取扱いについて」
厚生労働省「勤務時間が短い正規型の労働者として事業所に使用されている個人事業主等に係る被保険者資格の取扱い等について」
衆議院 第221回国会 厚生労働委員会 第7号
コメント