「商品は解約した。だから、もう請求も止まっているだろう」
普通はそう考えます。
ところが、ネット通販や定期購入で後払い決済を使った場合、話がそう簡単ではないケースがあります。
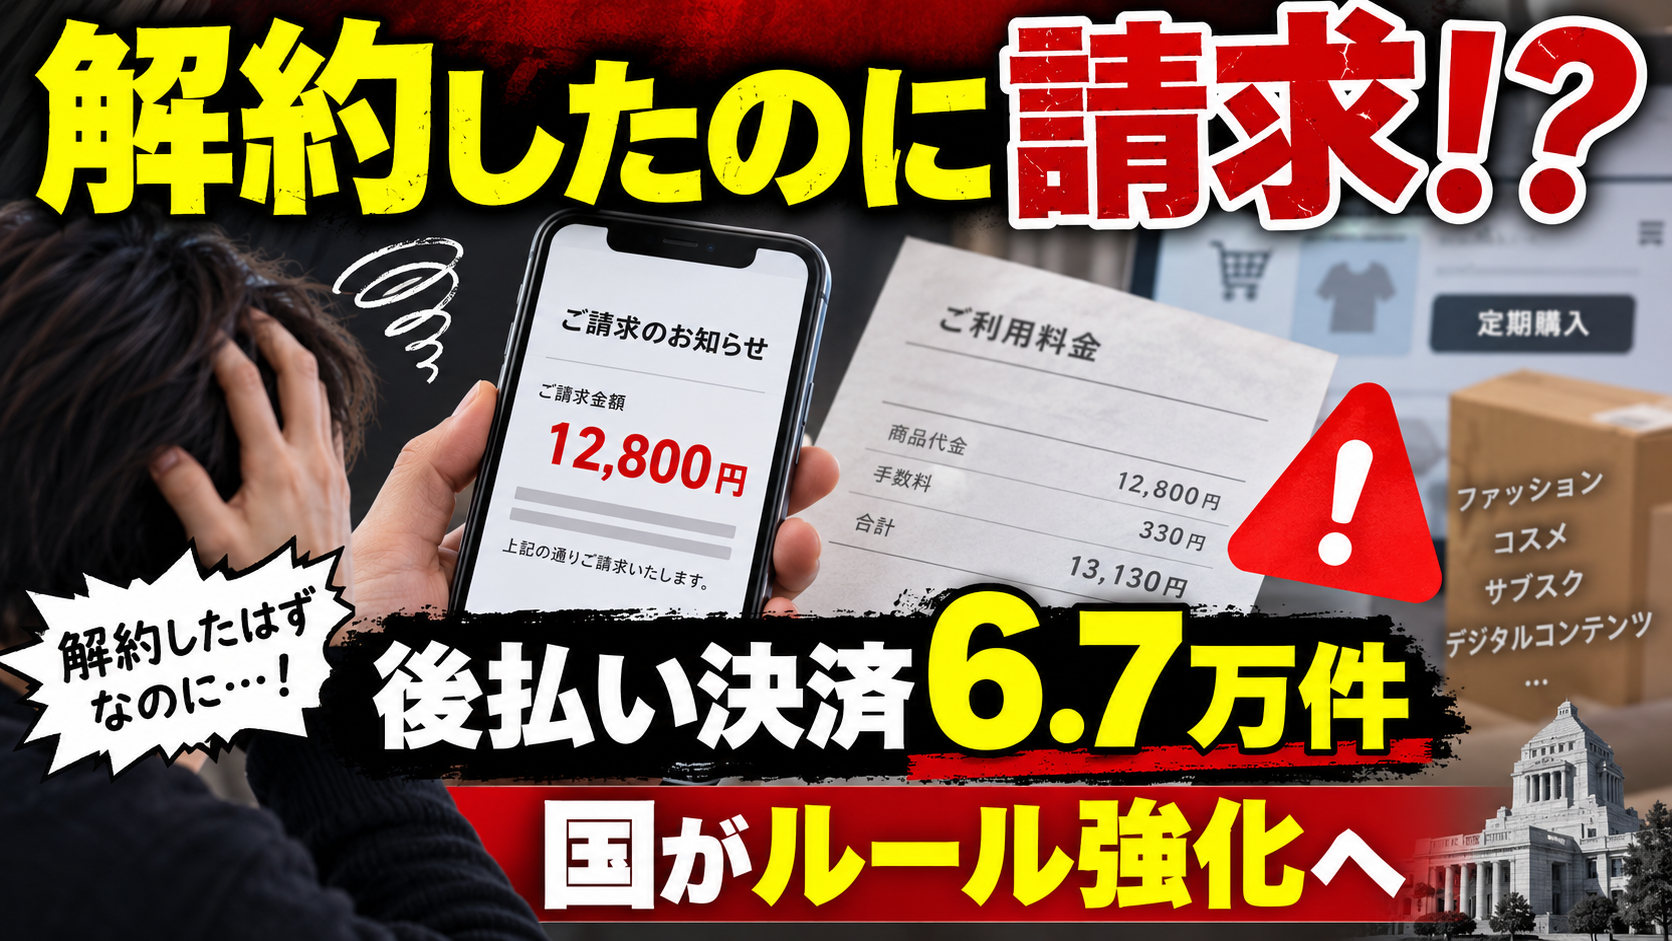
販売業者では解約したはずなのに、後払い決済会社から請求や督促が続く。
販売業者に聞けば「決済会社へ」。決済会社に聞けば「販売業者へ」。消費者だけが両者の間を行ったり来たりする――。
そんなトラブルが、もはや無視できない規模まで増えています。
内閣府の消費者委員会がまとめた報告書によると、後払い決済が関連する消費生活相談は2025年度に約6万7,000件。2021年度と比べて約3倍に増加しました。
そして2026年9月17日、消費者委員会は後払い決済(BNPL)やキャリア決済などを含む、多様化した支払手段について消費者保護のルール整備を関係省庁に求める建議を決定しました。
今回は単なる「キャッシュレスは使いすぎに注意」という話ではありません。
商品を売る会社と、お金を回収する会社が別々になった現在のネット通販で、トラブルが起きた時に誰が責任を持つのか。
そこへ国が本格的に手を入れ始めた、という話です。
後払い決済の相談は2025年度に約6万7,000件
まず数字を見ておきましょう。
| 項目 | 内容 |
|---|---|
| 後払い決済関連の相談 | 2025年度 約6万7,000件 |
| 2021年度との比較 | 約3倍 |
| データ | PIO-NET登録情報 |
| 集計時点 | 2026年6月30日までの登録分 |
PIO-NETは、国民生活センターと全国の消費生活センターなどを結ぶ相談情報のデータベースです。
つまり約6万7,000件というのは、SNS上の「困った」「請求された」という投稿数ではありません。
実際に消費生活相談として記録された案件が、それだけ存在するということです。
なお、資料では消費生活センター等からの経由相談はこの数字に含まれていないとされています。
問題は「後払いだから使いすぎる」だけではない
BNPLは「Buy Now, Pay Later」、つまり商品やサービスを先に受け取り、代金を後から支払う仕組みです。
消費者委員会の今回の報告書では、後払い決済について、財・サービスの利用から支払いまでが2か月以内の後払いのうち、クレジットカードに付帯する2か月内払いとキャリア決済を除いたものとして整理しています。
確かに後払いには、「今お金がなくても買えてしまう」という使いすぎの問題があります。
しかし今回、国が問題視しているのはそれだけではありません。
ネット通販そのものの契約と、代金を請求する決済サービスが分離していること。
ここが大きなポイントです。
「解約済みなのに請求が続く」実例
消費者委員会の報告書には、象徴的な相談事例が掲載されています。
あるケースでは、消費者が定期購入の解約を申し出て、販売業者から解約確認のメールまで受け取っていました。
ところが、その後また商品が届き、後払い業者から督促メールが送られてきます。
消費者が後払い業者へ「解約済みだ」と伝えると、販売業者へ連絡するよう案内されました。
そこで販売業者へ連絡すると、今度は後払い業者へ問い合わせるよう言われる。
販売業者と決済会社の間で解約情報が正しく共有されず、消費者だけが往復する状態です。
報告書も、こうしたケースについて、契約上の紛争や解約情報が請求業務へ適切に反映されず、通常の債権回収手続きが進んでいた実態を指摘しています。
販売会社が問題でも決済会社から督促が来る
もう一つ重要なのが、悪質な販売業者との関係です。
SNS広告から商品を購入したところ、広告では「継続回数の約束なし」と表示されていたにもかかわらず、クーポンを利用したことで複数回購入が必要な定期コースに変更されていたという相談事例も報告されています。
販売業者との間で契約そのものが争われている最中でも、後払い事業者側から督促などが続くケースがある。
ここで問題になるのが、
- 販売業者
- 後払い決済会社
- 決済代行業者
- 通信会社
- その他の支払関連事業者
など、複数の会社が一つの買い物に関わる現在の決済構造です。
消費者から見れば一回の買い物でも、裏側では契約と決済が複数企業に分かれている。
トラブルが起きた瞬間に「誰に言えば止まるのか」が分からなくなる。
これが今回の建議の核心の一つです。
消費者委員会が示した「5つの原則」
今回の報告書では、決済方法が違っても共通して確保すべき消費者保護について、5つの中核的原則を示しています。
| 原則 | 内容 |
|---|---|
| 情報提供の充実 | 仕組み、費用、相談先などを分かりやすくする |
| 悪質加盟店の排除 | 加盟店審査や監視を行い、問題事業者を決済網から排除する |
| 紛争解決・苦情処理 | 複数の決済関係事業者が連携して対応する |
| 過剰与信の防止 | 支払能力を超える利用や多重債務を防ぐ |
| 生活基盤サービスの保護 | 決済トラブルによって通信など生活上不可欠なサービスが一方的に止まらない仕組みを検討する |
特にネット通販と関係が深いのが、「悪質加盟店の排除」と「紛争解決・苦情処理」です。
問題のある通販事業者が何度も後払い決済を利用できるのであれば、被害は繰り返されます。
そこで、決済事業者側にも加盟店の審査やモニタリングを求め、悪質な販売事業者については加盟店契約を解除するなど、決済網から外していく考え方が示されました。
「請求をいったん止める仕組み」も論点に
今回の建議でもう一つ注目したいのが、消費者への請求留保です。
例えば、加盟店側の債務不履行や詐欺などの違法行為が明白な場合、あるいはクーリング・オフや未成年者取消権など、消費者が正当な権利を行使している場面があります。
こうした場合まで機械的に請求・督促を続ければ、販売契約側の問題が決済側に全く反映されないことになります。
消費者委員会は、民事上の権利義務関係や、一定の場合に請求を留保する仕組みについても検討することが重要だとしています。
ただし、ここは注意が必要です。
2026年9月時点で「トラブルを申し出れば必ず請求が止まる」という新制度が施行されたわけではありません。
今回の建議は、今後の制度や監督、ガイドラインなどをどう整備するかについて、関係省庁へ対応を求めた段階です。
キャリア決済はさらに「スマホ停止」の問題がある
キャリア決済には、後払い決済とは別の厄介さがあります。
スマートフォン料金とネット通販などの購入代金が合算されるためです。
消費者委員会は、キャリア決済の未払いによって通信サービスまで停止される可能性を「生活基盤侵害リスク」として挙げています。
スマートフォンは今や電話だけではありません。
仕事、銀行、決済、行政手続き、学校、地図、連絡手段――生活インフラそのものです。
商品購入を巡って争いが起きている部分と、毎月の通信料金まで一体化して処理されれば、決済トラブルが通信停止にまで波及する可能性があります。
そのためキャリア決済についても、通信サービスの停止と過剰与信の両面から消費者保護を検討する必要があるとされています。
今回の建議で何が変わるのか
今回、消費者委員会が対応を求めたのは、金融庁、消費者庁、総務省、経済産業省などです。
後払い決済については、現在の法規制の対象外となっているサービスについて取引実態やトラブルを検証し、割賦販売法における仕組みなども参考に消費者保護の在り方を検討するよう求めています。
また、重要な役割を担う支払関連事業者について、登録・届出など行政監督の枠組みに入れることも検討対象として示されました。
つまり今後は、
「後払いという名前ならクレジットカードとは別物だから今まで通り」では済まなくなる可能性があります。
サービスの名称ではなく、実際にどのような機能を持ち、消費者へどのようなリスクを与えるのかを見る方向へ動き始めています。
通販・サブスク利用者が今すぐやるべきこと
制度改正を待っていても、現在の請求は待ってくれません。
ネット通販や定期購入で後払いを利用する場合は、申込時の最終確認画面、価格、継続回数、解約条件をスクリーンショットで残しておくべきです。
解約した場合も、解約完了メールや受付番号を削除しないこと。
そして解約後にも請求が届いた場合は、販売業者だけでなく決済事業者にも「契約・請求について争いがある」ことを記録が残る方法で伝える必要があります。
逆に、請求がおかしいからといって督促を完全に放置するのも危険です。
販売業者と決済会社の双方へ状況を伝え、それでも解決しない場合は、消費者ホットライン188などを利用して早めに消費生活センターへ相談した方がいいでしょう。
便利な決済ほど「誰が責任を持つか」が重要になる
2025年、日本のキャッシュレス決済比率は58.0%まで上昇しました。
現金を出さず、スマホを数回タップするだけで商品が届く。後払いなら、その場で口座残高すら減りません。
便利です。
しかし、便利になった分だけ取引の裏側は複雑になっています。
販売会社、決済会社、決済代行会社、通信会社。
普段はそれを意識する必要がありません。
ところがトラブルが起きた瞬間、その複雑な仕組みが消費者の前に現れます。
「解約したのに、なぜ請求だけ残っているのか」
約6万7,000件という数字は、この構造を個人の注意力だけに任せるのが難しくなっていることを示しています。
今回の建議で法律が即座に変わったわけではありません。
ただ、後払い決済やキャリア決済について、従来の業態別のルールだけでは不十分だとして、国の消費者委員会が関係省庁へ正式に対応を求めた。
ここは大きな転換点です。
これから見るべきなのは、金融庁、消費者庁、総務省、経済産業省が、加盟店審査、請求留保、登録・届出、過剰与信防止といった論点を実際の制度へどこまで落とし込むのか。
後払い決済を「便利な支払方法」で終わらせず、トラブルが起きた時に本当に止められる決済にできるのか。
次の焦点はそこです。
出典
・内閣府 消費者委員会「支払手段の多様化と消費者問題に関する専門調査会 報告書」(2026年9月)
・内閣府 消費者委員会「支払手段の多様化と消費者問題に関する専門調査会 報告書 概要」
・内閣府 消費者委員会「支払手段の多様化に関する消費者問題についての建議」(2026年9月17日)
・消費者庁「堀井消費者庁長官記者会見要旨」(2026年9月17日)
コメント